تليماتيكس التأمين: من يدفع ثمن جهاز التتبع؟ 2026
جدول المحتويات
تليماتيكس التأمين يغيّر هوية من يطلب بيانات الأسطول. قبل سنوات كان المشتري هو مدير العمليات الذي يريد معرفة موقع الشاحنة. اليوم صار هناك مشترٍ ثانٍ يقرأ الرقم نفسه ويحوّله إلى سعر: شركة التأمين. والسؤال الذي يحتاج كل مالك أسطول إجابة عنه: أين تقع بياناتك من معادلة التسعير الجديدة؟
هل بيانات أسطولك جاهزة لسؤال المسعّر؟
سرعة، وتسارع، وفرملة، وانعطاف، والتزام — سجل سلوك يقابل معايير التسعير الجديدة.
ما أطلقته «نجم» بالضبط
أعلنت شركة نجم لخدمات التأمين عن إطلاق منظومة «تيليماتكس» الهادفة إلى تحسين سلوكيات القيادة، ووقّعت لتفعيلها اتفاقيتي شراكة مع شركة CMT المعروفة بمنصة DriveWell، وشركة AiGeNiX المتخصصة في التحليلات القائمة على الذكاء الاصطناعي. وقد جرى حفل التوقيع في فندق موفنبيك بالرياض بحضور هيئة التأمين واللجنة التنفيذية لشركات التأمين.
جوهر ما تفعله المنظومة أنها تقيس التزام قائدي المركبات المؤمّنة بمعايير القيادة، وتحوّل هذا القياس إلى رؤى قابلة للتنفيذ لشركات التأمين. وبهذا المعنى فإن تليماتيكس التأمين يتجاوز كونه تطبيقاً للسلامة المرورية إلى أداة تُدخل بيانات السلوك في قرار الاكتتاب والتسعير.
وقد انتقلت المبادرة من التوقيع إلى الميدان: نظّمت نجم ثلاث ورش تعريفية بالمنظومة في الخبر والرياض وجدة، اختُتمت في جدة يوم الخميس 26 يونيو، بمشاركة مسؤولي شركات التأمين وخبراء تقنيين. وتقول نجم في بيانها إن هذه المنظومة توفّر لشركات التأمين فرصاً لتقديم منتجات تأمينية مبنية على تحليل السلوك الواقعي، بما يعزز دقة التسعير ومرونة المنتجات.
الأسماء التي يجب أن تعرفها: CMT هي الشركة التي تقف خلف منصة DriveWell وDriveWell Fusion لتحليل سلوك القيادة، ولها عمليات في خمس قارات بحسب مؤسسها المشارك ويليام باورز. وAiGeNiX توفّر طبقة التحليلات بالذكاء الاصطناعي. أما «نجم كُنكت» فهي النسخة المطوّرة التي عرضتها نجم لربط بيانات القيادة وتحليلها. أي أن تليماتيكس التأمين عند نجم مبني على ثلاث طبقات: قياس، وتحليل، وتطبيق تأميني.
ما الذي يُقاس فعلاً في تليماتيكس التأمين؟
القيمة كلها في المؤشرات. فشركة التأمين تريد أن تعرف كيف قاد السائق الشاحنة، لا أين كانت فقط. والمؤشرات التي أعلنتها نجم محددة، وكل واحد منها يقابل بنداً في تقييم الخطر:
| المؤشر | ما يكشفه فعلياً | أثره على التسعير |
|---|---|---|
| السرعة | تجاوز الحد ومدته وتكراره | يرفع احتمال الحادث وشدته |
| نمط التسارع | الانطلاقات الحادة وأسلوب القيادة | يقرأ الاستهلاك والتآكل |
| التوقف المفاجئ | نمط الكبح المتهور أو الانشغال | مؤشر مباشر على الخطر |
| استخدام المكابح | كثافة الكبح ومواضعه | يفصل القيادة الوقائية عن العدوانية |
| التعامل مع المنعطفات | سرعة الدخول والخروج من المنحنى | خطر الانقلاب في المركبات الثقيلة |
ويُضاف إلى ذلك الالتزام بأنظمة المرور. والمحصلة أن تليماتيكس التأمين يحوّل سؤال «هل سائقي جيد؟» من انطباع إلى رقم قابل للمقارنة بين سائق وآخر، وبين رحلة وأخرى. وهذه المقارنة هي ما يجعل التسعير القائم على السلوك ممكناً في الأصل.
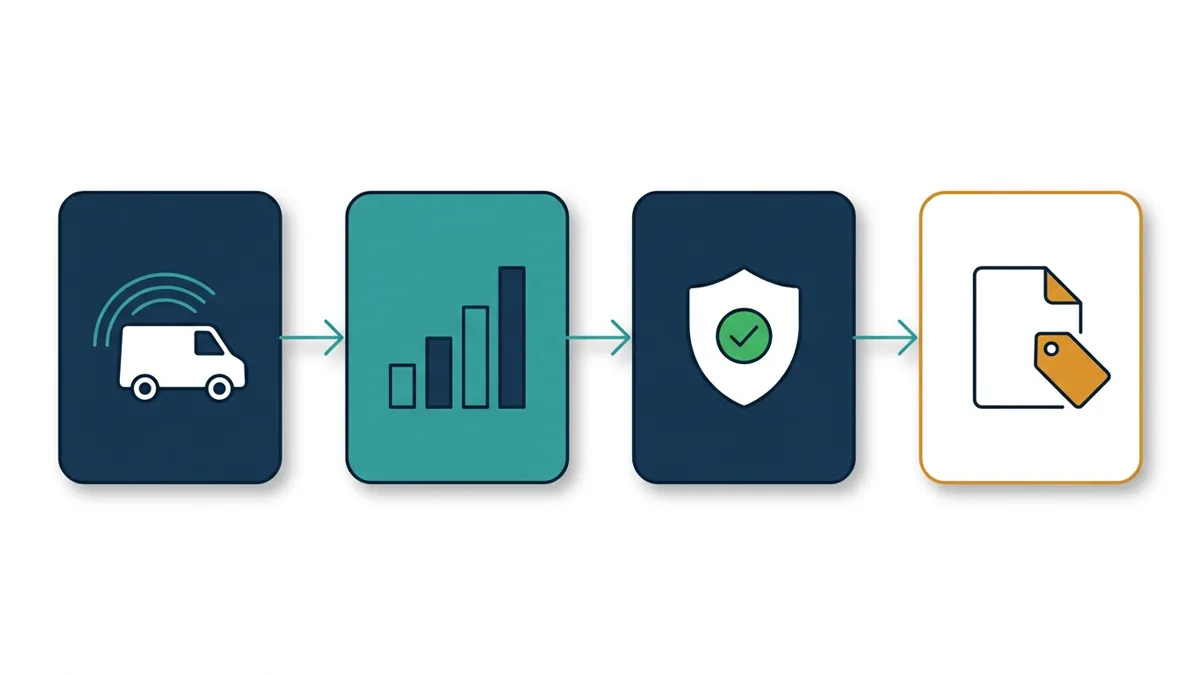
من قياس السلوك إلى خصم على القسط: أربع حلقات يترجمها تليماتيكس التأمين.
كيف يتحول التتبع إلى تسعير؟
هنا يلتقي تليماتيكس التأمين بالتنظيم. فقد أعلنت هيئة التأمين ستة معايير رقابية لتسعير تأمين المركبات، من بينها أن تكون الأسعار عادلة، ومبنية على أسس اكتوارية وقواعد اكتتاب سليمة، وغير ناتجة عن الاعتماد على أسعار المنافسين وحدهم. وأخطرها عملياً شرط أن يكون التسعير مدعوماً ببيانات وتجارب موثوقة.
اقرأ هذا الشرط مرتين. فالتسعير لم يُقبل على أساس التقدير أو مقارنة السوق وحدها؛ يحتاج دليلاً. ومن يملك دليلاً على سلوك أسطوله يقدّم للمسعّر ما يبرّر سعراً أفضل، ومن لا يملك دليلاً يُسعّر على متوسط السوق — وهو متوسط يُبنى على الأغلبية التي لا تملك بيانات أيضاً.
المعادلة الجديدة: تليماتيكس التأمين يخفض القسط بالبيانات لا بالجهاز، فالبيانات تُخرج أسطولك من عمومة «الأساطيل» إلى فئة محددة يمكن تسعيرها بدقة. والفرق بين من يقدّم رقماً ومن يقدّم سجلاً هو الفرق بين طلب تخفيض واستحقاق تخفيض.
ويقوّي هذا الاتجاه أن سوق التأمين السعودي في مرحلة إعادة تسعير فعلاً، لا في مرحلة تنظير. وحركة تنظيمية مثل هذه تُترجم عملياً إلى ضغط على الشركات لإثبات أسعارها، وحين تُطالب شركة التأمين بدليل، فإن أسطولك بلا بيانات يصبح بالنسبة لها حالة نمطية لا حالة خاصة.
التأمين يخصم ولا يدفع: تصحيح مهم
ينتشر في أحاديث البيع فكرة مفادها أن شركة التأمين تدفع جزءاً من ثمن الجهاز مقابل بيانات السلوك. هذه الفكرة مقنعة في العرض، لكنها لا تصف ما هو معلن فعلاً في السوق السعودي.
ما أعلنته نجم أن الشركة رتّبت مشاركات مع عدد من شركات التأمين لتشجيع العملاء على استخدام أجهزة الاستشعار، بما يمكّن هذه الشركات من تحسين عملياتها وتقديم خصومات على تأمين المركبات بناءً على سلوكيات السائقين. أي أن مكافأة البيانات هي خصم على القسط، وليست تمويلاً لثمن الجهاز.
- ما هو قائم: خصم على التأمين يُبنى على نقاط السلوك المكتسبة.
- ما ليس قائماً بحسب المعلن: أن تتحمل شركة التأمين كلفة الجهاز أو جزءاً منها.
- الفرق التجاري: من يبيع بوعد «التأمين يدفع» يبيع توقعاً لن يتحقق، ويخسر الثقة عند أول تجديد.
لكن هذا يُقوّي الحجة البيعية بدل أن يُضعفها. فقيمة تليماتيكس التأمين تتحدد بما يفعله الجهاز بالقسط لا بسعره، إذ يجعل القسط قابلاً للتفاوض بالبيانات. والجهاز يُكلَّف مرة، والخصم يتكرر مع كل تجديد ما دام السلوك موثقاً — وهذه معادلة أفضل من خصم لمرة واحدة على العتاد.
تحذير في العرض التجاري: لا تعد عميلك بأن شركة التأمين ستشتري له الجهاز. عِده بأن بياناته ستصبح دليلاً يقدّمه عند التجديد. الوعد الأول يُناقض عند أول وثيقة، والثاني يتحقق كل عام إن التزم بالقياس.
الفخ: من يملك البيانات؟
بمجرد أن تصبح بيانات السلوك أداة تسعير، يصبح سؤال الملكية سؤالاً مالياً. ومن يوقّع على مشاركة بياناته مع شركة التأمين يحتاج أن يعرف ثلاثة أمور قبل التوقيع:
- نطاق المشاركة: هل تُشارك مؤشرات السلوك المجمّعة، أم كل رحلة بسائقها وموقعها وتوقيتها؟ الفرق بين الاثنين كبير.
- مدة الاحتفاظ: بيانات السلوك لا تفقد قيمتها بالتقادم، ولهذا تحتاج سقفاً زمنياً مكتوباً للاحتفاظ بها.
- حق التصحيح: المؤشر الخاطئ يُسعَّر ضدك. ومن لا يملك آلية للاعتراض على قراءة خاطئة يدفع ثمن خطأ تقني.
وفي هذا الجانب يخدم تليماتيكس التأمين مصلحة مزدوجة: بيانات دقيقة تحمي العميل من تسعير ظالم، وبيانات غامضة تحمي المسعّر من مسؤوليته. ومن يملك السجل يملك القدرة على احتساب الخصم، ومن لا يملكه ينتظر أن يقرر له غيره.
وهذه النقطة تتقاطع مع ملفات الامتثال التي نبنيها للأساطيل، ومنها بطاقة السائق والعمر التشغيلي للشاحنات، لأن السؤال واحد في جوهره: من يملك الدليل على ما حدث فعلاً.
مزوّدو التتبع: الفرصة والتهديد
هذا القسم موجّه لمزوّدي خدمات التتبع وموزّعي الأجهزة، لأن تليماتيكس التأمين يخلق مشترٍ جديداً ويغيّر طبيعة العرض في الوقت نفسه.
الفرصة
- مشترٍ ثانٍ في الغرفة: قرار تركيب الجهاز صار قراراً تشغيلياً ومالياً في الوقت نفسه، وله طرف ثانٍ يقرأ البيانات ذاتها.
- ملف سلوك جاهز للتجديد: تقرير نقاط السلوك لكل سائق خدمة يمكن تسعيرها منفصلة عن ثمن الجهاز.
- مقارنة الكفاءة بين السائقين: من يقدّم ترتيباً موضوعياً للسلوك يقدّم قيمة لا يقدّمها تتبع الموقع المجرد.
- فرصة قطاعية: القطاعات التي تُستخدم فيها المركبات التجارية بكثافة تحتاج ملف خطر أدق، وهي الأولى بالطلب.
- توقيت تنظيمي: معايير التسعير الجديدة تدفع شركات التأمين للبحث عن مصادر بيانات موثوقة الآن.
التهديد
- البيع بوعد غير دقيق: من يوعد بأن شركة التأمين تدفع ثمن الجهاز يضع نفسه أمام عميل سيُطالب بالوعد عند أول تجديد.
- الاكتفاء بالموقع: جهاز يعطي نقطة على الخريطة ولا يعطي مؤشرات سلوك لا يخدم تليماتيكس التأمين.
- إهمال دقة البيانات: تصنيف خاطئ لسلوك سائق يُفقد الثقة كاملة، ويُحرج المزوّد أمام شركة التأمين.
- غياب الالتزام التعاقدي: من لا يوضّح كيف تُشارك البيانات ومع مَن، يعرّض عميله لمخاطر الخصوصية.
- الخلط بين السلامة والتسعير: برنامج توعية مروري جيد لا يُنتج بيانات قابلة للتسعير ما لم تكن مبنية على قياس.
الخلاصة: تليماتيكس التأمين يرفع سقف ما يُتوقع من المزوّد. الجهاز يثبت أن المركبة موجودة، والسجل يثبت كيف قُدت — والأسعار الجديدة تُبنى على الثاني. ومن يبيع الأول باسم الثاني يبيع نصف الخدمة.
ولمن يبني عرضاً مقارناً، يُستحسن البدء من تقييم سلوك السائق ومن تتبع سيارات التأجير، مع مراجعة سوق أجهزة التتبع لمقارنة الطرازات التي تدعم قياس السلوك.
بيانات تجعل القسط قابلاً للتفاوض
سجل سلوك لكل سائق، وتقرير جاهز لتجديد الوثيقة، لا مجرد نقطة على الخريطة.
الأسئلة الشائعة عن تليماتيكس التأمين
ما هو تليماتيكس التأمين؟
هو استخدام بيانات القيادة الفعلية المقاسة بأجهزة استشعار لتقييم مخاطر المركبة وتسعير تأمينها. وفي السعودية أطلقت شركة نجم منظومة بهذا الاسم تقيس السرعة والتسارع والتوقف المفاجئ واستخدام المكابح والتعامل مع المنعطفات والالتزام بالأنظمة.
هل تدفع شركة التأمين ثمن جهاز التتبع؟
المعلن هو خصم على تأمين المركبات يُبنى على سلوك السائق، وهو ما رتّبته نجم مع عدد من شركات التأمين لتشجيع استخدام أجهزة الاستشعار. أما تحمّل شركة التأمين لثمن الجهاز فليس من الأمور المعلنة في هذا السياق.
ما علاقة معايير هيئة التأمين بالموضوع؟
أعلنت الهيئة ستة معايير رقابية لتسعير تأمين المركبات، منها أن يكون التسعير مدعوماً ببيانات وتجارب موثوقة، وألا يعتمد على أسعار المنافسين وحدها. وهذا الشرط هو الجسر بين بيانات الأسطول وقرار السعر.
هل ينفع تليماتيكس التأمين الأساطيل الصغيرة؟
المنطق واحد: القسط يُبنى على خطر مُقدّر، والخطر بلا بيانات يُقدّر بالمتوسط. الأسطول الصغير الذي يملك سجلاً نظيفاً قد يكون أكبر المستفيدين، لأنه يدفع اليوم ثمن مخاطر لا تخصه.
ما البيانات التي تحتاجها شركة التأمين فعلاً؟
مؤشرات سلوك قابلة للمقارنة وطوابعها الزمنية، لا خريطة مواقع فقط. السرعة والتسارع والفرملة والانعطاف والالتزام بالأنظمة هي ما يترجم إلى خطر، لا الموقع وحده.
هل يمكن أن يتحول تليماتيكس التأمين إلى شرط تعاقدي؟
الاتجاه العام يسير إلى ربط التسعير بالقياس، ومتى صار التسعير مبنياً على بيانات موثوقة فإن من لا يقدّم بيانات يُسعّر بالمتوسط. هذا ليس إلزاماً بجهاز، لكنه إلزام ضمني بالدليل.